

Argélia
Neste artigo tem acesso a informação diversificada sobre este mercado que lhe permite ter uma visão geral sobre esta geografia e conhecer as relações que tem mantido com Portugal.
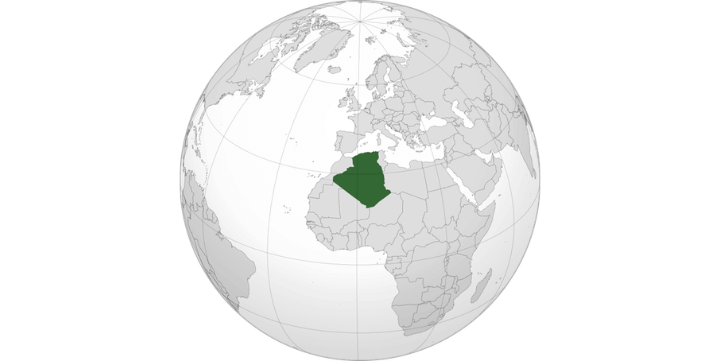
Porta de entrada simultânea para a África e para a Europa, a Argélia faz fronteira com o Mediterrâneo ao norte, o que lhe traz proximidade com a França, a Espanha e a Itália — os seus três maiores parceiros comerciais fora do sector de hidrocarbonetos. Ao sul e a leste, faz fronteira com o Mali, Níger, Líbia, Tunísia, Marrocos e Mauritânia, o que lhe dá acesso aos mercados do Sahel e da África Ocidental. Esta posição geográfica, entre as rotas comerciais do Mediterrâneo e do Saara, torna a Argélia um centro regional natural para empresas dispostas a investir na infraestrutura operacional necessária.
A Argélia é a maior economia do Magreb e a quarta maior da África, com um crescimento de 3,8%, ou seja, mais rápido do que a maioria das economias africanas comparáveis e mais rápido do que a própria média global do FMI, um desempenho ainda mais notável dada a complexidade do actual ambiente económico global . No entanto, paradoxalmente, em toda a região do Mediterrâneo, o seu mercado consumidor interno está entre os que têm menos empresas privadas internacionais a operar. Com uma população de 48 milhões de pessoas, uma idade média de 28 anos, salários crescentes no sector público, preços subsidiados de energia e alimentos, e uma jovem classe média urbana com poder aquisitivo crescente, acontece que nos sectores como a agroindústria, os materiais de construção, a saúde e as telecomunicações, a procura supera permanentemente a capacidade de oferta dos produtores nacionais e das empresas estatais.
Até recentemente, o quadro regulatório exigia a participação maioritária argelina nos investimentos estrangeiros – cidadãos argelinos tinham de deter pelo menos 51% de qualquer joint venture estrangeira; isto, aliado a restrições à importação e à complexidade burocrática, tornava a entrada no mercado verdadeiramente difícil e fez com que as empresas ibero-americanas e europeias adiassem consecutivamente a decisão de investir, à espera da simplificação das regulamentações e da abertura do quadro de investimento estrangeiro directo.
Mas a partir deste ano de 2026 as condições mudaram substancialmente. A nova Lei de Investimentos eliminou a exigência de participação maioritária nos sectores com as maiores lacunas da procura interna. Mantém-se apenas a exigência de participação maioritária para os sectores estratégicos (indústria militar, ferrovias, portos, aeroportos e actividades específicas nos sectores farmacêutico e de mineração). A economia da Argélia em 2026 ainda não é fácil, mas, pela primeira vez numa década, está estruturalmente aberta de forma inédita, e a procura interna, sempre presente, agora está acessível.
A Argélia é independente desde 5 de Julho de 1962, depois de uma luta armada de oito anos, iniciada em Novembro de 1954 e que levou à queda da Quarta República francesa, à subida ao poder do General De Gaulle e ao início da Quinta República, que ainda hoje persiste.
Como em outros Estados do continente africano, nascidos da descolonização europeia, o movimento político armado da guerra da independência, a Frente de Libertação Nacional (FLN), mantém-se no poder apesar de há muito ter abandonado a condição oficial de partido único ou partido dominante. Por isso, embora hoje exista uma grande profusão de partidos políticos e esteja institucionalizado um sistema de democracia pluralista com características de competitividade política, há um núcleo político-militar de continuidade à frente da classe política.
Como noutras situações, foram os próprios desafios ao Regime pelos seus inimigos que acabaram por favorecer e até facilitar este estado de coisas. Quando, na fase de mudanças ocorridas a partir da transição democrática dos sistemas comunistas pró-soviéticos – governo Gorbachev na URSS, queda do Muro de Berlim, fim dos regimes comunistas na Europa Oriental – a Argélia, pela Constituição de 1989, aceitou o multipartidarismo, terminando com o monopólio legal da FLN.
O partido FLN, desde o golpe militar do Presidente Houari Boumédiène, tinha governado em profundo entendimento e conexão com o núcleo duro das forças militares e da Segurança do Estado. Quando, devido a novas regras do jogo, dezenas de partidos políticos entraram na competição eleitoral, surgiram também no terreno, aproveitando a vaga de renovação religiosa islâmica que sacudia o mundo muçulmano, alguns partidos religiosos “fundamentalistas”, entre todos destacando-se a Frente Islâmica de Salvação (FIS).
Ahmed Ben Bella, o primeiro Presidente da Argélia, foi derrubado em 1965 por um golpe militar de Houari Boumédiène, presidente do Conselho Revolucionário, que ficaria no poder até à morte, em 1978. Sucedeu-lhe Chadli Bendjedid, ainda no regime do partido único FLN, durante cujo governo ocorreram as mudanças de transição e liberalização do regime.
Nas eleições municipais de 1990, a Frente Islâmica de Salvação(FIS) teve a maioria, passando a controlar quase 50% dos municípios, uma maioria ainda mais significativa nos centros urbanos com mais de 50 mil habitantes. O Presidente Bendjedid, entre a sua vontade de não pôr em questão a soberania popular e as pressões contrárias do aparelho militar e securitário do FLN, manteve o calendário eleitoral para Dezembro de 1991.
Mas nessas eleições, com os resultados favoráveis à FIS na primeira volta, os militares intervieram, proibindo a segunda volta das eleições em Janeiro de 1992 e levando o Presidente a resignar ao cargo em protesto. Seguiu-se uma longa guerra civil, com atrocidades de parte a parte, que só veio a acalmar por volta do final do milénio (embora os definitivos Acordos de Paz sejam de 2005), depois de fortes tensões, quer entre o poder, quer na FIS, entre moderados e radicais. No bloco do poder, os radicais queriam exterminar os islamistas até ao fim; no bloco rebelde, os radicais queriam continuar a luta.
O encaminhamento para a solução pacífica veio em Abril de 1999, com a eleição do dirigente da FLN Abdelaziz Bouteflika, antigo Ministro dos Negócios Estrangeiros, que ofereceu uma lei de amnistia aos rebeldes que depusessem as armas, a “lei de concórdia civil”, aprovada por grande maioria em referendo popular.
Bouteflika foi sucessivamente reeleito por vários mandatos. Mas quando, em 2019, já doente e diminuído, se propôs pela quinta vez, houve um movimento popular de rejeição que o levou a renunciar ao cargo. Um candidato do sistema, próximo dos militares, Abdelmajid Tebboune, foi eleito em Dezembro de 2019, numa eleição com baixa participação popular.
A situação económica hoje
A braços com uma difícil história política, a Argélia foi um dos beneficiados “objectivos” da crise desencadeada pela guerra da Ucrânia. O país possui reservas muito elevadas de gás natural (4500 mil milhões de m3) e é um fornecedor importante de gás aos países europeus. É também um importante produtor e exportador de petróleo (1.140 000 barris/dia em 2025) e, graças a estes recursos energéticos, o governo de Argel tem vindo a melhorar os salários e as prestações sociais a uma população que assim passou a ser menos hostil. Tem também conseguido ganhar um maior apoio externo nas suas disputas com Marrocos, o seu vizinho e tradicional rival e inimigo no Magreb.
Estes bons ventos energéticos traduzem-se, por exemplo, na evolução das receitas da Sonatrach, a companhia estatal de energia, que em 2022,facturou 50 mil milhões de Dólares – acima dos 34 mil milhões de 2021. Esta melhoria de receitas permitiu ao Governo aumentar salários e subsídios de desemprego.
Um dos problemas da economia argelina, além da recessão geral do biénio da COVID-19, é a híper-centralização da direcção económica, ainda inspirada pelo socialismo da fundação do Estado. Numa tentativa de reverter esta situação, o governo de Argel adoptou, nos finais de 2021, um Plano que deixava um maior papel e autonomia às empresas privadas; mas estas eram pequenas e médias empresas, muitas delas informais e os sectores produtivos da economia são dominantemente estatais.
Como vizinha da Europa e grande produtora de gás natural e petróleo, a Argélia foi muito beneficiada, indirectamente, pelas guerras da Ucrânia e do Médio Oriente, que desencadearam a interdição para a maioria dos países europeus de comprar energia à Rússia e dificultaram o escoamento do petróleo via estreito de Ormuz e Bab el-Mandeb . A Itália, por exemplo, importava 95% do seu gás natural, e metade deste vinha da Rússia.
A partir das sanções a Moscovo, esta linha de importação tornou-se inviável, o mesmo sucedendo com a Alemanha e a França; graças a esta necessidade económica, as potências europeias abrandaram as críticas no plano político e dos direitos humanos ao regime argelino. Os recentes aumentos dos preços do gás e do petróleo também melhoraram a tesouraria do país. Nesse sentido, depois de ganhar com a guerra da Ucrânia, a Argélia passou também a ganhar com as guerras do Médio Oriente a partir de 28 de Fevereiro – dos EUA e Israel contra o Irão, e dos Houtis contra o governo do Iémen e da Arábia Saudita.
Para as exportações de gás vai contribuir o gasoduto trans saariano que ligará a Nigéria, através do Níger, à Argélia, e daí aos mercados europeus. Em Junho passado, foram começados os trabalhos do troço argelino deste gasoduto que, quando estiver em funcionamento, pode chegar a transportar 30 mil milhões de metros cúbicos de LNG anuais.
A companhia pública de gás argelino, a Sonatrach, está duplamente implicada, quer no transporte de gás africano da Nigéria, quer na produção nacional. A criação e manutenção das estruturas de transporte através das longas áreas do Sahel e do Saara, trazem problemas técnicos e de segurança complexos, ao longo dos 4.128 quilómetros de extensão.
Em Junho, os trabalhadores da construção do troço argelino começaram em Aoulef. Mas outra parte essencial vai ser o troço de passagem entre a Nigéria e a Argélia através do Níger.
Com as inesperadas mais valias derivadas dos aumentos dos preços do petróleo e do gás natural, a Argélia, que tinha o preço do barril, no Orçamento de 2026, a 60 dólares, ganhou significativamente com este aumento de receita.
E esta passagem a produtor e fornecedor seguro de energia ao continente europeu melhorou a abertura geopolítica e política da Argélia aos países europeus: a Itália, dependente do gasoduto TransMEd, estreitou as relações com o governo de Tebboune, o que compensou, de certo modo, a perda da boa relação com a Espanha, que passou a apoiar a posição marroquina sobre o Sara Ocidental. Quanto à hostilidade diplomática e militar da UE com Moscovo, Argel também conseguiu equilibrar-se entre as partes. E claro a ligação do trans sariano dá-lhe prestígio e influência junto dos vizinhos do sul.
E até internamente conseguiu, com os excedentes energéticos, lançar planos sociais que pacificaram muitos dos descontentes. E junto dos ocidentais, o estatuto de potência energética levou a que tivessem menos reparos sobre questões como os direitos, liberdades e garantias fundamentais.
Embora a balança comercial bilateral Portugal-Argélia registe historicamente um saldo negativo para o nosso país — determinado pelo peso das importações portuguesas de gás e hidrocarbonetos argelinos —, o dinamismo das exportações portuguesas tem demonstrado solidez, com uma média recente que ronda os 344,8 milhões de euros em vendas face a 879,5 milhões de euros em compras.
O sector agroalimentar continua a ser um dos principais motores de sucesso nacional em território argelino, mantendo uma balança comercial persistentemente positiva, graças à grande aceitação dos nossos produtos agrícolas e florestais. Paralelamente, a forte aposta do governo argelino na modernização do seu próprio sector agrícola está a gerar uma procura crescente por tecnologia, maquinaria e know-how português, desenhando o que muitos já consideram ser uma verdadeira revolução agrícola no Norte de África.
A geografia comercial da Argélia concentra-se em três zonas: Argel e o corredor norte (Oran, Constantine, Annaba) constituem o principal mercado consumidor, o centro de serviços financeiros e profissionais e o local da maior parte do investimento nos sectores industrial e agroalimentar. As zonas de hidrocarbonetos do sul — Hassi Messaoud, Illizi, In Salah — são o centro do sector energético, relevantes para empresas de serviços de petróleo e gás, petroquímica e para os novos projectos de refinarias e fábricas de metanol. A planície de Mitidja e a região de Tell são a zona de produção agroalimentar, onde estão a ser incentivados novos investimentos em estufas e agricultura de precisão.
O crescimento previsto para a economia da Argélia está concentrado nos sectores de serviços, alimentação, construção, saúde e bens de consumo — onde a participação do sector privado e de empresas internacionais é mais relevante comercialmente. Em sectores como o agronegócio, a construção civil e as telecomunicações, os investidores estrangeiros agora podem estabelecer subsidiárias integralmente controladas.
Estão disponíveis três regimes de incentivos: um regime geral que oferece isenções fiscais durante a fase de investimento, um regime excecional para investimentos de interesse nacional estratégico e um regime específico para investimentos em zonas com prioridades especiais de desenvolvimento. O imposto sobre o rendimento das empresas é de 19% para atividades produtivas e de 26% para serviços.
Nome oficial: República Argelina Democrática e Popular
Área: 2.381.741 km²
Capital: Argel
Idioma: Árabe, Berbere e Francês (língua franca)
População: 48.213.965 (Setembro 2026- Worldometer)
Moeda: Dinar Argelino (DZD)
Religião: Islamismo (99%) Cristianismo (0,4% a 1%)
Governo: República presidencialista
Index of Economic Freedom- pontuação: 45.8; Ranking mundial163ª posição (em 184) no Index de 2026; Ranking regional:12ª em 14 países da Região Médio Oriente/Norte de África
A CCIP coloca à sua disposição três formas de abordar o mercado:
Peça a sua proposta através dos contactos internacional@ccip.pt | +351 213 224 067 «Chamada para rede fixa nacional»
Conteúdos desenvolvidos por Gaporsul